Blog de IVA, aduanas y tributación medioambiental.
Análisis práctico sobre IVA, comercio internacional, aduanas, impuestos medioambientales, RAP, CBAM y novedades fiscales que afectan a empresas que operan en España y en la Unión Europea.
Los contenidos publicados en este blog tienen carácter meramente informativo y divulgativo. No constituyen asesoramiento fiscal, legal, aduanero o contable, ni sustituyen el análisis individualizado de cada caso concreto. La normativa puede cambiar y su aplicación depende de las circunstancias específicas de cada empresa u operación. Para tomar decisiones con impacto fiscal o aduanero, recomendamos solicitar asesoramiento profesional personalizado.
Cómo revisar los códigos arancelarios de tus productos: checklist para importadores.
Revisar periódicamente los códigos arancelarios es una parte esencial del cumplimiento aduanero. Una clasificación que fue correcta hace años puede dejar de serlo por cambios en la Nomenclatura Combinada, el TARIC, las características del producto o nuevos criterios interpretativos. En esta guía explicamos qué aspectos debería comprobar una empresa al revisar sus clasificaciones: documentación técnica, códigos facilitados por proveedores, productos aparentemente similares, cambios normativos y justificación del criterio utilizado. También analizamos cuándo puede resultar recomendable solicitar una Información Arancelaria Vinculante y por qué una auditoría preventiva puede reducir contingencias en importaciones y exportaciones.
REBU en IVA: cómo funciona el régimen especial de bienes usados
El régimen especial de bienes usados, objetos de arte, antigüedades y objetos de colección (REBU) permite que determinados empresarios revendedores calculen el IVA sobre su margen de beneficio y no sobre el precio total de venta. Su aplicación exige analizar tanto la naturaleza del bien como la forma en que fue adquirido y la condición del transmitente anterior. En este artículo explicamos cuándo puede aplicarse el REBU, cómo se calcula la base imponible, qué documentación debe conservarse, cómo funciona la facturación y qué aspectos puede revisar la Agencia Tributaria en un procedimiento de comprobación o inspección.
IVA soportado en moldes y utillajes comprados en otros Estados miembros: devolución o registro de IVA
La compra de moldes, matrices y utillajes en otros Estados miembros es habitual en automoción y en numerosos sectores industriales. Una empresa española puede adquirir un molde que permanezca durante años en las instalaciones de un proveedor extranjero y soporte IVA local por su compra. En estos casos, es necesario determinar si ese IVA puede recuperarse mediante el procedimiento de devolución previsto en la Directiva 2008/9/CE o si la operativa puede generar obligaciones de registro a efectos de IVA. Analizamos también qué ocurre cuando el utillaje se traslada, vende, destruye o cambia de destino una vez finalizado el proyecto.
¿Vietnam o China? Cómo afectan los acuerdos comerciales al coste de importar en la UE
Elegir entre un proveedor de Vietnam y otro de China no debería depender únicamente del precio de compra. Los derechos de aduana pueden modificar de forma significativa el coste final de una importación. El acuerdo de libre comercio entre la Unión Europea y Vietnam permite aplicar aranceles preferenciales a determinadas mercancías que cumplen sus reglas de origen, mientras que China no dispone de un acuerdo equivalente con la UE. En este artículo analizamos cómo la clasificación arancelaria, el origen preferencial, la prueba de origen y el EVFTA pueden influir en la competitividad de una cadena de suministro y en la elección del proveedor.
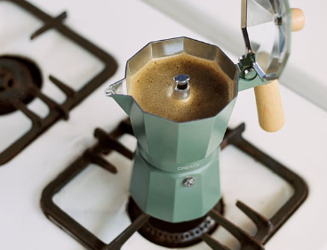
Clasificación arancelaria de cafeteras: caso práctico con códigos TARIC
La clasificación arancelaria de una mercancía depende de sus características objetivas, materiales, funcionamiento, proceso de fabricación y finalidad. Este caso práctico analiza tres productos destinados a preparar café que, pese a compartir una misma función, se clasifican en códigos distintos: una cafetera italiana tipo moka, una cafetera eléctrica doméstica y una máquina profesional para hostelería. El artículo explica el razonamiento seguido en cada supuesto, las partidas y subpartidas aplicables, y la utilidad de las Informaciones Arancelarias Vinculantes. El ejemplo demuestra por qué una correcta clasificación requiere un análisis técnico y jurídico, y no una simple búsqueda por nombre comercial del producto.
CBAM: la Comisión Europea rectifica los valores por defecto aplicables desde 2026
La Comisión Europea ha rectificado los valores por defecto del CBAM aplicables desde el 1 de enero de 2026 mediante el Reglamento de Ejecución (UE) 2026/1740. La norma corrige errores y omisiones en las tablas publicadas inicialmente, sin modificar la metodología general de cálculo. Entre los principales cambios destacan la nueva aplicación del mark-up sobre las emisiones totales, la incorporación de códigos TARIC más precisos, la corrección de valores nacionales, la actualización de determinados precursores y la revisión de recorridos productivos. Estas modificaciones afectan directamente al cálculo de las emisiones incorporadas y de los certificados CBAM exigibles a los importadores.

Declaraciones del proveedor en el origen preferencial: el Tribunal Económico-Administrativo Central (TEAC) aclara su validez como medio de prueba.
Una reciente resolución del Tribunal Económico-Administrativo Central (TEAC) aclara un aspecto clave del origen preferencial: la validez de las declaraciones individuales del proveedor emitidas con posterioridad a la exportación. El Tribunal rechaza la interpretación restrictiva de la AEAT y recuerda que la normativa europea no establece un plazo máximo para su emisión. Analizamos las diferencias entre las declaraciones individuales y las declaraciones a largo plazo, el impacto práctico de esta resolución y por qué una correcta gestión documental resulta esencial para mantener los beneficios arancelarios derivados de los acuerdos de libre comercio y superar comprobaciones aduaneras.

Ajustes de precios de transferencia e IVA: el criterio del TJUE en el caso Stellantis
El TJUE analiza en el caso Stellantis Portugal cuándo un ajuste de precios de transferencia puede considerarse una prestación de servicios sujeta al IVA. La sentencia aclara que no basta con la existencia de notas de abono o adeudo ni con la garantía de un margen intragrupo. Es necesario acreditar una relación jurídica, compromisos recíprocos y un vínculo directo entre el pago y un servicio individualizable. VAT Green Tax examina el criterio, su impacto en los grupos empresariales y las diferencias entre una remuneración por servicios, una modificación del precio de los bienes y un ajuste sin incidencia en IVA.

Origen de las mercancías: qué es, cómo se determina y cómo acreditar el origen.
El origen de las mercancías es un elemento clave en el comercio internacional, ya que determina la aplicación de derechos de aduana, medidas comerciales y preferencias arancelarias previstas en los acuerdos de libre comercio. En esta guía explicamos cómo se determina el origen preferencial y no preferencial, qué operaciones confieren origen, cuáles son las elaboraciones mínimas y cómo acreditar correctamente el origen mediante el Sistema REX o el Exportador Autorizado. Además, analizamos la importancia del futuro acuerdo UE-Mercosur y cómo una auditoría de origen puede reducir riesgos, evitar sanciones y generar importantes ahorros para las empresas.

Devolución del IVA de ferias y congresos en España para empresas no europeas
Las empresas latinoamericanas, estadounidenses, chinas y de otros países no europeos pueden recuperar determinados importes de IVA soportados al asistir a ferias, congresos y exposiciones profesionales celebrados en España. El artículo 119 bis de la Ley del IVA permite solicitar la devolución de gastos de acceso, alojamiento, restauración y transporte vinculados con estos eventos, incluso cuando el país de establecimiento no tenga reciprocidad con España. Esta guía explica qué empresas pueden beneficiarse, qué gastos resultan recuperables, qué documentación debe conservarse, cuándo es necesario nombrar representante y cómo pueden colaborar organizadores de eventos, agencias y partners españoles en la gestión del procedimiento.

