A la hora de seleccionar un proveedor internacional, el precio de compra es uno de los principales factores que tiene en cuenta cualquier empresa. Sin embargo, cuando las mercancías proceden de países terceros, existe otro elemento que puede modificar de forma significativa el coste final de la operación: el tratamiento arancelario aplicable a la importación.
Esto cobra especial relevancia cuando una empresa europea compara proveedores situados en distintos países. Un producto adquirido a un precio inferior no necesariamente será la opción más competitiva una vez incorporados los derechos de aduana y el resto de costes asociados a la importación.
Un ejemplo especialmente interesante es la comparación entre Vietnam y China. Mientras que la Unión Europea mantiene un acuerdo de libre comercio con Vietnam, que permite acceder a condiciones arancelarias preferenciales para las mercancías que cumplan sus requisitos, las importaciones procedentes de China no cuentan con un acuerdo de libre comercio equivalente con la UE.
Por ello, antes de decidir entre dos proveedores, no solo debería compararse el precio de compra: también conviene analizar el coste aduanero de cada alternativa.
1. El coste de compra no es el coste real de importar.
Imaginemos una empresa española que necesita adquirir un determinado producto y está valorando dos proveedores: uno establecido en Vietnam y otro en China.
El proveedor vietnamita ofrece un precio ligeramente superior, pero la empresa podría beneficiarse, si se cumplen las condiciones establecidas en el acuerdo, de un derecho de aduana preferencial.
El proveedor chino, por su parte, puede ofrecer un precio inferior, pero la mercancía quedará sujeta al derecho de importación que corresponda conforme al arancel de la Unión.
La comparación debería realizarse, por tanto, teniendo en cuenta al menos:
Precio de compra + transporte y otros costes hasta la UE + derechos de importación + demás costes asociados a la operación.
Esto puede hacer que la opción aparentemente más económica deje de serlo cuando se calcula el coste total de adquisición.
2. Vietnam y China: una diferencia relevante desde el punto de vista aduanero
La Unión Europea y Vietnam cuentan con un Acuerdo de Libre Comercio (EVFTA), en vigor desde el 1 de agosto de 2020.
El acuerdo establece una reducción o eliminación progresiva de los derechos de aduana aplicables a las mercancías objeto de comercio entre ambas partes. En términos generales, el acuerdo contempla la eliminación de más del 99 % de los derechos arancelarios, aunque determinados productos están sujetos a periodos transitorios o contingentes arancelarios.
Esto significa que una empresa de la UE que importe determinadas mercancías originarias de Vietnam puede acceder a un derecho de aduana preferencial, potencialmente inferior al que se aplicaría a una mercancía equivalente procedente de un país sin un acuerdo preferencial con la Unión.
China, en cambio, no dispone actualmente de un acuerdo de libre comercio con la UE que permita aplicar un tratamiento preferencial general equivalente.
Por tanto, para determinados productos, el país de suministro puede tener un impacto directo en el coste arancelario de la operación.
3. ¿Cómo acceder a las ventajas arancelarias del EVFTA?
El Acuerdo de Libre Comercio entre la UE y Vietnam ofrece a las empresas europeas la posibilidad de reducir o eliminar los derechos de aduana aplicables a determinadas importaciones procedentes de Vietnam.
Para aprovechar estas ventajas, es necesario determinar si la mercancía puede acogerse al tratamiento arancelario preferencial previsto en el acuerdo. Para ello, el EVFTA establece unas reglas de origen que permiten determinar cuándo un producto puede considerarse originario de Vietnam a efectos preferenciales.
Estas reglas varían en función del producto y se determinan a partir de su clasificación arancelaria. Dependiendo de la mercancía, pueden establecerse requisitos relacionados con los materiales utilizados en su fabricación o con las operaciones de transformación realizadas en Vietnam.
Por tanto, para conocer el beneficio arancelario que puede obtener una empresa europea al importar desde Vietnam, resulta conveniente analizar conjuntamente los siguientes elementos.
La clasificación arancelaria de la mercancía.
Es el punto de partida del análisis, ya que permite identificar el tratamiento arancelario aplicable al producto.
Además, las reglas de origen del EVFTA se establecen en función de la clasificación arancelaria, por lo que será necesaria para determinar los requisitos de origen correspondientes.
El derecho de aduana general aplicable al producto.
Permite conocer cuál sería el coste arancelario de la importación si no se aplicase ninguna preferencia. Este porcentaje sirve como referencia para calcular posteriormente el ahorro que puede generar el EVFTA.
El derecho preferencial previsto en el EVFTA.
El acuerdo establece diferentes niveles de reducción arancelaria en función del producto y de su calendario de desgravación. Conocer el derecho preferencial permite determinar cuál puede ser el ahorro real frente al arancel general.
La regla de origen específica correspondiente al producto
El acceso al tratamiento preferencial está vinculado a que la mercancía cumpla las reglas de origen establecidas en el acuerdo.
Estas reglas varían según el producto y determinan qué condiciones debe cumplir una mercancía para poder considerarse originaria de Vietnam.
Los materiales y procesos de fabricación empleados en Vietnam.
Para comprobar el cumplimiento de la regla de origen es necesario conocer cómo se fabrica el producto y qué materiales se utilizan.
Esta información permite determinar si los materiales no originarios y las operaciones realizadas en Vietnam cumplen los requisitos establecidos para obtener el origen preferencial.
La prueba de origen necesaria para aplicar el tratamiento preferencial.
Una vez determinado que la mercancía cumple la regla de origen, es necesario disponer de la prueba de origen correspondiente para solicitar la aplicación del arancel preferencial en la importación.
Contar con la documentación adecuada permite trasladar el beneficio previsto por el acuerdo a la operación aduanera.
De este modo, el análisis permite determinar de forma previa qué ventaja arancelaria puede obtenerse al importar desde Vietnam y compararla con el coste que tendría la misma mercancía si se adquiriese desde otros mercados, como China.
4. La clasificación arancelaria es el primer paso.
La clasificación arancelaria es el punto de partida para determinar el tratamiento aduanero de una mercancía y analizar las ventajas que puede ofrecer el EVFTA.
El código arancelario permite identificar tanto el derecho de importación aplicable como la regla de origen específica prevista en el acuerdo.
Esto es especialmente relevante porque las reglas de origen varían en función del producto y, por tanto, de su clasificación arancelaria. Una clasificación incorrecta podría llevar a aplicar una regla de origen que no corresponde a la mercancía.
A partir del código correspondiente, pueden determinarse los requisitos que debe cumplir la mercancía para obtener origen preferencial vietnamita, que pueden estar relacionados con los materiales utilizados o con las operaciones de fabricación o transformación realizadas.
Por ello, una correcta clasificación arancelaria permite determinar si la mercancía puede beneficiarse del tratamiento preferencial y cuál puede ser el ahorro arancelario frente a una importación procedente de otros países.
5. El origen preferencial: la clave para acceder al beneficio.
Una vez determinada la clasificación arancelaria, debe analizarse si la mercancía cumple la regla de origen establecida en el EVFTA.
Procedencia y origen no son lo mismo.
Aquí es importante distinguir entre procedencia y origen. Que una mercancía se expida desde Vietnam no significa necesariamente que sea originaria de Vietnam.
Por ejemplo, si un fabricante vietnamita importa determinados componentes o materias primas de terceros países y posteriormente fabrica el producto final, habrá que analizar si las operaciones realizadas en Vietnam son suficientes para conferir origen preferencial vietnamita.
Son las reglas de origen del EVFTA las que establecen para cada producto qué condiciones deben cumplirse para obtener dicho origen.
Por tanto, para una empresa europea que quiere beneficiarse del acuerdo, no debería ser suficiente con solicitar al proveedor una confirmación genérica de que el producto está “fabricado en Vietnam”.
Es recomendable disponer de información que permita acreditar que se cumplen efectivamente las reglas de origen aplicables.
6. También es necesario acreditar el origen.
Una vez analizado el origen de la mercancía, es importante que el importador pueda sustentar la declaración de origen preferencial realizada ante la Aduana.
Esto cobra especial relevancia si las autoridades aduaneras solicitan información adicional o realizan una comprobación posterior del origen.
EUR.1 y declaración de origen en las importaciones desde Vietnam
En las importaciones Vietnam → UE, el EVFTA establece actualmente dos vías para acreditar el origen: el certificado de circulación EUR.1 para los envíos cuyo valor supere los 6.000 € y una declaración de origen que puede realizar cualquier exportador para envíos de hasta 6.000 €.
Esto significa que, para operaciones de mayor valor, el EUR.1 sigue siendo actualmente el mecanismo previsto por el acuerdo.
El sistema REX en las operaciones UE → Vietnam.
El REX, en cambio, se aplica en las exportaciones de la UE hacia Vietnam, permitiendo a los exportadores europeos registrados emitir declaraciones de origen sin necesidad de recurrir al EUR.1.
En cualquier caso, más allá del documento utilizado para la operación, resulta recomendable que el importador conserve la información y documentación que permita respaldar el origen declarado: datos sobre los materiales empleados, procesos de fabricación y demás elementos utilizados para determinar el cumplimiento de la regla de origen.
De este modo, la empresa no solo puede aplicar correctamente la preferencia en sus importaciones, sino también estar preparada para justificarla ante una eventual comprobación aduanera.
7. Un ejemplo: ¿puede Vietnam resultar más competitivo que China?
Para ilustrar el impacto que puede tener el EVFTA en el coste final de una importación, imaginemos una empresa europea que necesita adquirir un determinado producto y está valorando dos proveedores: uno establecido en Vietnam y otro en China.
El proveedor vietnamita ofrece la mercancía por 500.000 €, mientras que el proveedor chino presenta una oferta más competitiva, de 480.000 €. A priori, la opción china supondría un ahorro de 20.000 € en el precio de compra.
Sin embargo, para realizar una comparación adecuada es necesario incorporar el coste arancelario.
En este supuesto, asumimos que la mercancía procedente de Vietnam cumple las reglas de origen del EVFTA y puede acogerse a un derecho preferencial del 0 %, mientras que la importación equivalente desde China está sujeta a un derecho del 6 %.
Comparación del coste final
Sobre un valor en aduana de 480.000 €, el arancel aplicable a la mercancía procedente de China supondría 28.800 €.
De este modo, aunque el proveedor chino ofrece un precio de compra 20.000 € inferior, el coste de la mercancía una vez incorporados los derechos de importación ascendería a 508.800 €, frente a los 500.000 € de la alternativa vietnamita.
Esto permite extraer una conclusión interesante: el margen de diferencia en el precio de compra no es el único elemento que determina qué proveedor resulta más competitivo.
En este escenario, Vietnam podría ofrecer incluso un precio de hasta 508.800 € y seguir igualando el coste total de la alternativa china.
Por tanto, el análisis del tratamiento arancelario puede ser especialmente relevante cuando se comparan proveedores de distintos países.
Una diferencia aparentemente favorable en el precio de compra puede verse compensada, total o parcialmente, por los derechos de importación.
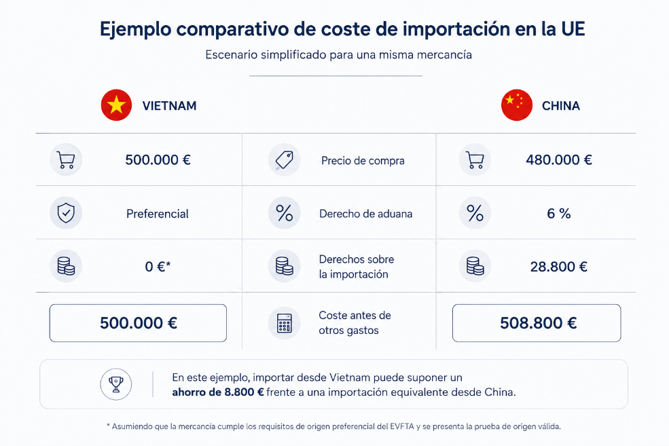
Ejemplo simplificado en el que el producto se encuentra en una fase del calendario del EVFTA en la que el derecho preferencial es del 0 % y se cumplen los requisitos para su aplicación. El resultado real dependerá, entre otros factores, de la clasificación arancelaria, el calendario de desgravación, la regla de origen aplicable y las características concretas de la operación.
8. ¿Qué debería comprobar una empresa europea antes de elegir proveedor?
Cuando se comparan proveedores, el análisis aduanero debería formar parte de la decisión comercial.
Como mínimo, conviene comprobar:
- Clasificación arancelaria: ¿qué código NC corresponde a la mercancía?
- Arancel general: ¿qué derecho se aplicaría a una importación desde China?
- Tratamiento EVFTA: ¿qué derecho preferencial corresponde a la mercancía originaria de Vietnam?
- Reglas de origen: ¿cumple el producto las condiciones para ser considerado originario de Vietnam?
- Prueba de origen: ¿puede el proveedor proporcionar la documentación necesaria?
- Ahorro potencial: ¿qué diferencia existe entre importar desde Vietnam y desde China?
- Coste total: ¿cómo cambia la competitividad de cada proveedor una vez incorporados los costes aduaneros?
Otros elementos aduaneros que pueden afectar a la operación
En algunos casos, además, será necesario analizar otros elementos como contingentes arancelarios, medidas de defensa comercial, requisitos de producto o, para determinadas mercancías, obligaciones derivadas del CBAM.
Por lo tanto, la elección de un proveedor internacional no debería basarse exclusivamente en el precio de compra. Cuando una empresa europea compara proveedores, el tratamiento arancelario puede convertirse en un factor relevante para determinar cuál de las dos alternativas resulta realmente más competitiva.
El EVFTA ofrece a determinadas mercancías originarias de Vietnam la posibilidad de acceder a derechos de aduana preferenciales, pero este beneficio no es automático: requiere comprobar la clasificación arancelaria, cumplir las reglas de origen y disponer de la prueba de origen correspondiente.
Por ello, antes de cambiar de proveedor o decidir el origen de una determinada cadena de suministro, resulta recomendable realizar un análisis conjunto de clasificación arancelaria, origen y derechos de importación.
En definitiva, el país donde se fabrica una mercancía puede influir no solo en su precio de compra, sino también en el coste final con el que llegará al mercado europeo.
Si resulta de vuestro interés, contactad con nosotros a través de hola@vatgreentax.com para cualquier duda o consulta.
