La adquisición de moldes, equipos y utillajes en otros Estados miembros es una operativa especialmente habitual en el sector de automoción y en la industria manufacturera en general.
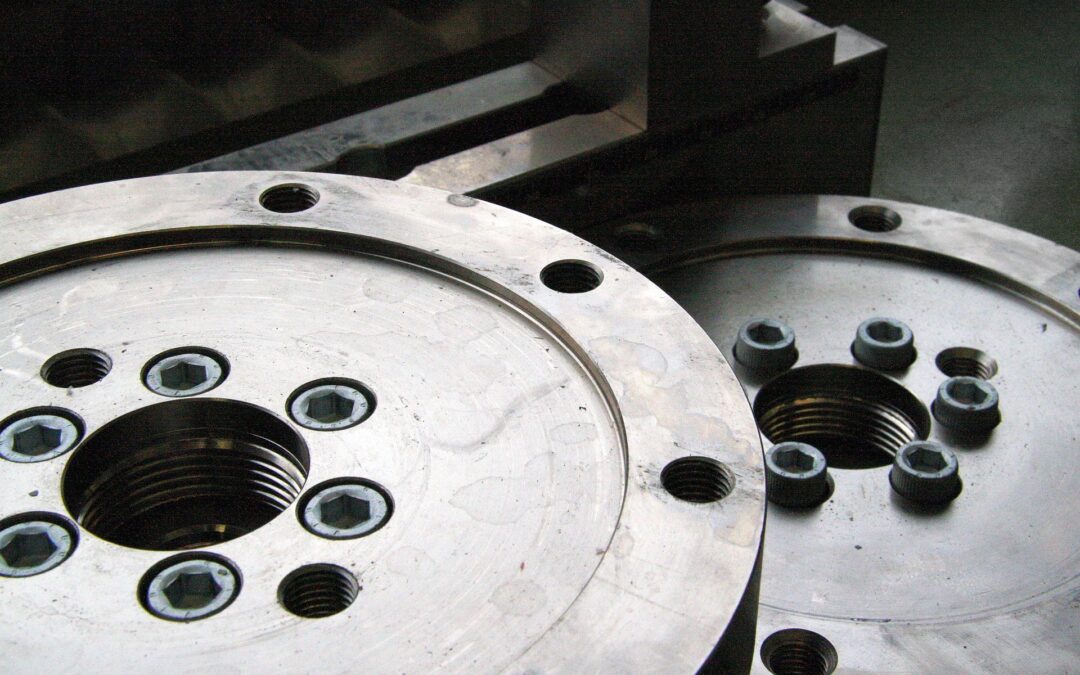
Una empresa española puede encargar a un fabricante establecido en Alemania, Francia, República Checa, Polonia o cualquier otro país de la UE la fabricación de un molde que será propiedad de la empresa española, pero que permanecerá físicamente en las instalaciones del proveedor para producir componentes.
En estas operaciones aparece con frecuencia una cuestión relevante: ¿qué ocurre con el IVA local facturado por la adquisición del molde o utillaje?
En VAT & Green Tax analizamos este tipo de operaciones porque la respuesta no depende únicamente de la factura. Es necesario determinar dónde permanece el utillaje, quién es su propietario, cómo se utiliza en el proceso productivo y qué ocurrirá con él una vez finalice la producción.
Moldes y utillajes en el sector de automoción.
Esta estructura es especialmente frecuente en la industria de automoción.
Un fabricante español puede adquirir un molde específico a un proveedor alemán para producir determinadas piezas de plástico o componentes metálicos. Aunque el fabricante español sea propietario del molde, este puede permanecer durante varios años en Alemania y utilizarse exclusivamente para fabricar las piezas que posteriormente se suministrarán a España.
También puede ocurrir con matrices, troqueles, herramientas especiales, equipos productivos y otros activos diseñados específicamente para una determinada línea de producción.
Desde el punto de vista del IVA, es importante separar dos operaciones:
- La adquisición del propio molde o utillaje;
- Las posteriores entregas de los componentes fabricados mediante ese utillaje.
El tratamiento de ambas operaciones puede ser diferente.
Por ello, en sectores como automoción, fabricación de componentes, maquinaria industrial, metal, plástico o electrónica, conviene revisar el tratamiento del IVA desde el momento en que se negocia el contrato con el fabricante extranjero. Este aspecto es esencial para determinar el procedimiento de devolución del IVA con motivo de la adquisición de utillajes.
Ejemplo habitual en automoción.
Una empresa española encarga a un proveedor checo la fabricación de un molde por 200.000 euros.
La propiedad del molde corresponde a la empresa española, pero este permanece en República Checa durante cuatro años para producir componentes destinados a diferentes modelos de vehículos.
El proveedor factura el molde con IVA checo.
Posteriormente, los componentes producidos mediante ese molde son enviados periódicamente desde República Checa a España.
En este escenario será necesario analizar separadamente si el IVA checo soportado en la adquisición del molde puede recuperarse mediante el procedimiento previsto en la Directiva 2008/9/CE y cuál es el tratamiento de las posteriores entregas intracomunitarias de las piezas.
Pero el análisis no termina ahí.
¿Qué ocurre si, una vez finalizado el proyecto, el molde se traslada a España? ¿Y si se envía a otra fábrica del grupo situada en Francia? ¿Qué sucede si se vende al propio proveedor o se destruye en República Checa?
Cada una de estas decisiones puede tener consecuencias distintas a efectos del IVA.
La importancia de analizar todo el ciclo de vida del utillaje.
En automoción y en otras industrias manufactureras, un molde puede permanecer varios años en las instalaciones de un proveedor extranjero.
Por ello, no debería analizarse únicamente la factura inicial.
Es recomendable definir desde el principio:
- Dónde se fabrica el utillaje;
- Quién adquiere jurídicamente su propiedad;
- Dónde permanecerá físicamente;
- Quién lo utilizará;
- Qué bienes se producirán con él;
- Dónde se enviarán esos bienes;
- Qué ocurrirá con el molde al finalizar el proyecto.
Estas circunstancias pueden determinar si el IVA soportado en otro Estado miembro es recuperable mediante el procedimiento de devolución, si existe una obligación de registro a efectos de IVA o si determinados movimientos posteriores del activo generan nuevas obligaciones fiscales, como por ejemplo el registro de IVA.
Por lo tanto, la compra de moldes, matrices y utillajes en otros Estados miembros es una operativa habitual en automoción y en numerosos sectores industriales, pero su tratamiento a efectos del IVA puede ser más complejo de lo que aparenta.
Que el molde sea propiedad de una empresa española no significa necesariamente que su adquisición deba facturarse sin IVA local. Tampoco significa que el IVA soportado deba convertirse en un coste definitivo.
En cada operación debe analizarse dónde se encuentra el utillaje, qué utilización tendrá y qué ocurrirá con él durante toda su vida útil.
Para grupos industriales y fabricantes con proveedores en distintos Estados miembros, revisar previamente estas cuestiones permite recuperar correctamente el IVA soportado y evitar obligaciones de registro o regularizaciones que solo se detectan años después.
Si tenéis IVA soportado en otros Estados miembros podéis contactar con nuestros expertos a través de nuestro correo electrónico hola@vatgreentax.com
